融资租赁、商业保理、典当三大行业多头监管迎来终结 商业保理的新时代
长期以来,我国融资租赁、商业保理、典当三大行业处于多头监管格局,不同地区、不同部门各管一段,标准不一、权责不清,既制约了行业健康发展,也积累了金融风险。随着金融监管体制改革深入推进,这三类机构已统一纳入地方金融监管体系,由地方金融监督管理局(金融工作局)实施监管,多头监管时代正式终结。其中,商业保理行业的监管转型尤为引人关注,标志着商业保理进入规范发展的新阶段。
一、多头监管的历史成因与弊端
融资租赁、商业保理、典当均具有类金融属性,但过去分属不同监管主体:融资租赁由商务部与原银监会分段监管,商业保理由商务部及试点地区管理,典当则长期由商务部门与公安部门共管。这种“谁准入、谁监管”与“谁审批、谁监管”交织的模式,导致监管标准不统一、信息不共享、风险研判滞后。部分机构游离于监管之外,出现空壳、失联、违规集资等问题,扰乱了市场秩序,也削弱了金融服务实体经济的效能。
二、统一监管框架的建立
2018年以来,国家逐步将融资租赁、商业保理、典当的经营监管职责划归银保监会,随后又明确由地方金融监管部门承担日常监管责任。2023年机构改革后,监管职责进一步理顺,形成了“中央规则制定+地方日常监管”的格局。这一变革终结了多头监管、政出多门的局面,实现了监管规则统一、准入标准统一、风险处置协同。对商业保理而言,这意味着从试点探索转向全面规范,机构需持牌经营、接受持续监管,行业门槛和合规要求显著提高。
三、商业保理监管转型的核心要点
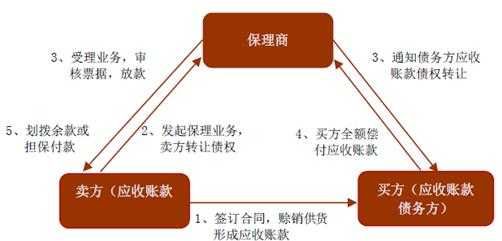
商业保理作为供应链金融的重要组成部分,服务于应收账款融资,其监管转型体现为几个方面:一是明确监管主体,地方金融监管部门负责辖内商业保理公司的设立、变更、终止和日常监督;二是强化合规经营,要求商业保理公司不得从事吸收存款、发放贷款等非保理业务,不得与P2P等违规平台合作;三是建立分类分级监管,根据风险状况实施差异化措施,提升监管精准性;四是推动行业清理规范,对空壳、失联机构实施出清,净化市场环境。
四、对行业发展的深远影响
统一监管终结多头格局,为商业保理带来了规范与机遇并存的新局面。一方面,行业准入门槛提高,不合规机构加速退出,市场集中度上升,头部合规企业迎来更公平的竞争环境;另一方面,监管明确有助于商业保理公司深耕供应链场景,依托真实贸易背景开展应收账款融资,更好服务中小微企业。监管数据报送、风险监测等要求促使机构提升风控能力和科技水平,推动行业向专业化、数字化方向发展。
五、挑战与展望
监管转型也带来挑战:部分机构面临整改压力,业务模式需调整;地方监管能力和人员配置有待加强;跨区域经营与属地监管的协调仍需完善。应加快完善商业保理监管细则,推动行业立法,建立全国统一的信息登记和查询平台,促进融资租赁、商业保理、典当与其他金融业态的协同监管。商业保理行业唯有坚守合规底线、回归服务实体本源,才能在统一监管的新时代实现高质量发展。
融资租赁、商业保理、典当多头监管的终结,是我国金融治理现代化的重要一步。商业保理行业正站在新的起点上,规范发展、优胜劣汰将成为主旋律,一个更加透明、健康、有序的市场环境正在形成。
如若转载,请注明出处:http://www.51solartech.com/product/9.html
更新时间:2026-11-01 06:52:40