商业保理的资金来源解析
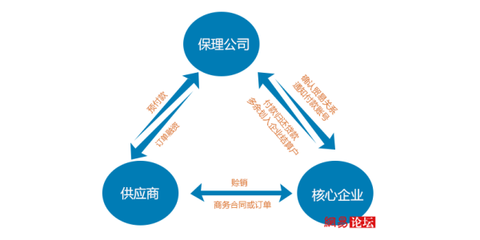
商业保理作为供应链金融的重要组成部分,其核心业务是受让企业应收账款并提供融资服务。而资金来源的稳定性与多元性,直接决定了保理公司的服务能力与经营韧性。以下从自有资金、股东支持、银行融资、资产证券化、同业合作等维度,梳理商业保理的主要资金来源。
一、自有资金
自有资金是保理公司最基础的资金来源,包括注册资本和历年留存收益。注册资本规模直接决定保理公司的业务上限和抗风险能力,也是监管备案和银行授信评估的重要依据。对于中小型保理公司而言,自有资金往往是最主要的放款来源。
值得注意的是,保理业务属于资金密集型行业,纯靠自有资金滚动发展,规模扩张速度有限,因此成熟保理公司通常会将自有资金作为“安全垫”而非主力资金来源。
二、股东借款与股东增资
股东支持是保理公司重要的资金补充渠道。一方面,股东可以通过向保理公司提供借款(通常为长期借款或循环借款)的方式注入资金,操作灵活、成本相对可控;另一方面,股东增资可以直接提升注册资本和净资产,既增强资金实力,也有利于满足监管指标和扩大银行授信空间。
实践中,产业集团背景的保理公司,其股东往往同时是核心企业,在供应链场景下具有信息优势,股东借款的可得性较高。
三、银行融资
银行融资是商业保理公司最主要的外部资金来源之一,常见形式包括:
- 流动资金贷款:以保理公司自身信用或股东担保获得银行授信;
- 保理专户融资/再保理:银行对保理公司持有的应收账款进行再保理或提供专项融资;
- 应收账款质押贷款:保理公司以受让的应收账款作为质押向银行融资。
银行融资成本相对较低,但对保理公司的股东背景、资产质量、风控能力要求较高,且受宏观信贷政策影响明显。
四、资产证券化(ABS/ABN)
资产证券化是近年来商业保理公司拓宽资金来源的重要渠道。保理公司可将受让的应收账款打包成基础资产,通过交易所发行ABS或在银行间市场发行ABN。
其优势在于:融资规模较大、期限结构可设计、资金成本有望低于一般信用借款。不过,资产证券化对基础资产的分散度、信用评级、增信措施要求较高,发行周期也相对较长,更适合资产池规模较大、管理规范的保理公司。
五、同业合作与再保理
保理公司之间、保理公司与银行保理部门之间可以开展再保理、联合保理、双保理等合作。通过再保理,保理公司可以将已受让的应收账款转让给同业机构,提前回笼资金;通过联合保理,则可分散大额项目的资金压力。
同业合作既是资金来源的补充,也有助于分散风险,但在操作中需特别注意应收账款转让通知、登记公示和尽职调查的规范性。
六、其他创新渠道
除上述主要方式外,部分保理公司也在探索:
- 发行债券/非标融资:如定向债务融资工具、区域股权市场融资等;
- 保险资金、信托计划合作:引入长期资金对接应收账款资产;
- 互联网金融平台:通过合规的供应链金融平台撮合资金(需严格遵守监管要求)。
商业保理的资金来源呈现“自有资金打底、股东支持托底、银行融资为主、资产证券化为辅、同业合作补充”的多层次格局。对保理公司而言,关键不在于单一渠道的规模有多大,而在于资金来源与资产期限的匹配、成本与收益的平衡,以及合规底线的坚守。多元、稳定、合规的资金来源体系,才是商业保理公司行稳致远的基础。
如若转载,请注明出处:http://www.51solartech.com/product/30.html
更新时间:2026-11-01 00:49:49