商业保理最全分类 你最想了解哪一类?
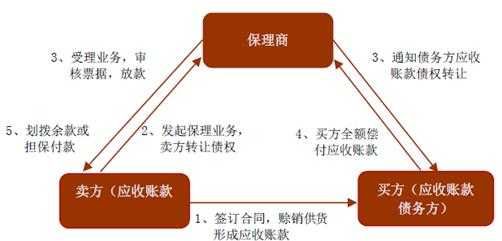
商业保理作为供应链金融的重要组成部分,近年来在国内发展迅速,已成为缓解中小企业融资难题、盘活应收账款的重要工具。商业保理业务模式多样,分类维度丰富,许多从业者或企业客户在面对“商业保理”时,往往不知道从何入手。本文将从多个维度对商业保理进行最全分类,并深入探讨每一类的特点与适用场景,帮助你找到最想了解的那一类。
一、按保理业务发起主体分类
- 卖方保理(出口保理/国内卖方保理)
卖方保理是最常见的保理模式,通常由应收账款债权人(卖方)发起,将其对债务人的应收账款转让给保理商,以获得融资、账款管理、催收等服务。卖方保理的核心在于卖方希望提前回笼资金、改善现金流。适用于供货方赊销比例高、账期较长的行业,如制造业、批发零售、建筑工程等。
- 买方保理(反向保理/进口保理)
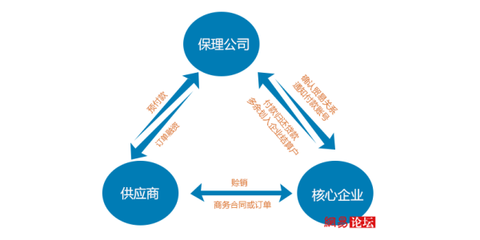
买方保理由债务人(买方)发起或主导,通常基于买方的信用实力,由保理商为上游供应商提供融资。反向保理是买方保理的典型形式,常见于核心企业供应链场景。核心企业确认应付账款后,供应商可便利地获得低成本融资。适用于核心企业信用良好、供应链上下游关系稳定的行业,如汽车、电子、医药、大型零售等。
二、按是否通知债务人分类
- 明保理(公开保理)
明保理是指应收账款转让时,卖方需将保理事实通知债务人,债务人知悉账款已转让给保理商。明保理法律关系清晰,保理商权益保障较强。适用于法律关系规范、债务人对保理接受度高的场景。
- 暗保理(隐蔽保理)
暗保理是指应收账款转让不立即通知债务人,仅在特定条件(如逾期、违约)下才通知。暗保理可以维护卖方与债务人之间的商业关系,但保理商风险相对较高。适用于卖方不希望下游客户知晓其融资安排、双方合作关系敏感的场景。
三、按保理商是否保留追索权分类
- 有追索权保理(回购型保理)
有追索权保理是指保理商在应收账款到期无法收回时,有权向卖方追索融资款项或要求回购应收账款。保理商的风险主要基于卖方的信用,而非债务人的信用。这是国内商业保理最主流的模式,适用于卖方资信较好、但债务人信用不确定的场景。
- 无追索权保理(买断型保理)
无追索权保理是指保理商买断应收账款,承担债务人信用风险,卖方在账款无争议情况下无需回购。无追索权保理更接近“真实出售”,对卖方财务报表优化更有利。适用于债务人信用良好、保理商具备较强风控能力的场景。
四、按保理融资比例分类
- 全额保理
全额保理是指保理商按应收账款全额提供融资(通常扣除利息和费用),融资比例可达100%。对于卖方而言资金利用率最高,但保理商风险敞口较大。一般对债务人信用评级要求较高。
- 比例保理(部分保理)
比例保理是指保理商按应收账款的一定比例(如70%-90%)提供融资,剩余部分作为卖方自留风险或保证金。比例保理是行业惯例,兼顾了保理商风险控制与卖方融资需求。
五、按保理服务内容分类
- 融资保理
以提供资金融通为核心,保理商在受让应收账款后向卖方支付融资款。这是商业保理最基础、最常见的形式,解决企业短期流动资金需求。
- 非融资保理(服务保理)
不提供融资,仅提供应收账款管理、催收、账务处理等服务。适用于不需要资金、但希望优化应收账款管理、降低催收成本的企业。
- 综合保理
集合融资、账款管理、催收、信用风险担保等多项服务于一体,是保理业务的完整形态。适合希望将应收账款管理整体外包的企业。
六、按行业领域分类
- 贸易保理
针对货物贸易产生的应收账款,包括国内贸易保理与国际贸易保理。国际贸易保理又分为出口保理和进口保理,涉及跨境账款催收、汇率风险等复杂因素。
- 工程保理
针对建筑工程、基础设施等领域产生的应收账款,通常账期长、金额大、结算节点多。工程保理需关注工程验收、结算争议等特殊风险。
- 医疗保理
针对医院、医药流通企业与医保结算形成的应收账款。医疗保理回款依赖医保基金拨付,需关注医保政策与回款周期。
- 租赁保理
针对融资租赁或经营租赁形成的应收租金。租赁保理需关注租赁物权属、租金逾期与租赁物处置等问题?
- 供应链保理(反向保理专项)
围绕核心企业供应链开展的保理业务,通常以核心企业信用为依托,批量服务上游供应商。是当前政策鼓励、市场增长最快的类别之一。
七、按保理业务地域分类
- 国内保理
应收账款债权人与债务人均在境内的保理业务,适用国内法律法规,是目前商业保理的主流。
- 国际保理
涉及跨境贸易的保理业务,包括出口保理、进口保理、双保理等模式,需处理跨境法律、外汇、信用保险等复杂问题。
八、按保理商类型分类
- 商业保理公司保理
由依法设立的商业保理公司开展的保理业务,受地方金融监管,聚焦细分行业与中小企业。
- 银行保理
由商业银行开展的保理业务,资金成本低、风控体系成熟,但对客户准入门槛较高。
- 兼营保理
部分企业(如供应链公司、外贸公司)在贸易背景下兼营保理业务,需符合监管要求。
九、按保理与再保理/双保理结构分类
- 单保理
仅由一家保理商提供保理服务,结构简单,适用于国内保理或信用风险可控的场景。
- 双保理
由卖方保理商与买方保理商共同参与,相互承担对方风险,常见于国际保理。双保理可有效解决跨境信息不对称与催收难问题。
- 再保理
保理商将受让的应收账款再次转让给其他保理商或金融机构,以分散风险、盘活资金。再保理有助于保理商优化资产结构。
十、按应收账款是否共享分类
- pool保理(池保理/应收账款池融资)
将企业多笔分散的应收账款组成资产池,按池内账款余额的一定比例提供融资。池保理可解决单笔账款金额小、期限错配的问题,适合零售、快消等账款笔数多的行业。
- 逐笔保理
针对单笔应收账款逐笔办理保理融资,法律关系清晰,适合大额、中长期应收账款。
你最想了解哪一类?
商业保理分类繁多,不同分类维度对应不同的业务逻辑与风险要点。如果您是供应链核心企业的供应商,可能最关心“反向保理”;如果您是外贸企业,可能更需要“国际双保理”;如果您是商业保理公司风控人员,“有追索权保理与无追索权保理的风险差异”或许是核心关注点;而如果您是企业财务负责人,“暗保理与明保理对财务报表的影响”则更具现实意义。
商业保理的选择没有“最好”,只有“最合适”。建议结合企业自身应收账款特点、交易对手信用、融资需求与风险偏好,匹配最适合的保理模式。也欢迎读者留言反馈:商业保理分类中,你最想深入了解哪一类?我们将在后续文章中为您展开深度解析。
如若转载,请注明出处:http://www.51solartech.com/product/22.html
更新时间:2026-11-01 10:06:56