商业保理公司转让全解析 流程、风险与价值评估
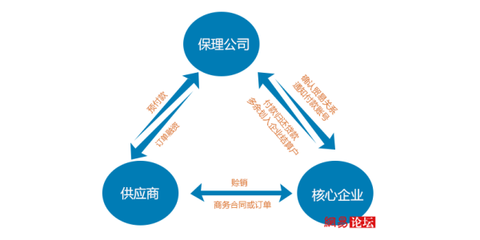
随着供应链金融的蓬勃发展,商业保理公司作为连接产业与金融的重要桥梁,其牌照价值和市场关注度持续升温。受监管趋严、行业洗牌以及部分投资者战略调整的影响,商业保理公司的股权转让交易日益活跃。无论是出于资源整合、牌照获取,还是退出变现的目的,了解商业保理公司转让的内在逻辑与操作要点,对于买卖双方都至关重要。
一、为什么会出现商业保理公司转让?
商业保理公司转让的动机通常来自买卖双方的不同需求。从转让方(卖方)角度看,常见原因包括:股东层面战略重心转移,不再将保理作为核心业务;公司经营未达预期,出于止损考虑选择退出;监管合规成本上升,部分小型或空壳公司难以满足持续经营要求,主动寻求转让;亦或是集团内部业务重组,需要剥离非主业资产。从受让方(买方)角度看,直接收购一家已设立的保理公司,相比新设申请,可以节省较长的审批时间(通常新设申请需数月乃至更久),快速获得牌照资源,并可能继承现有客户关系、业务系统和团队,实现业务的迅速启动。
二、商业保理公司转让的核心流程
商业保理的股权转让并非简单的工商变更,而是一项涉及多部门、多环节的系统工程,主要步骤包括:
- 前期尽调与估值:买方需对目标公司进行全面的法律、财务、业务尽调,重点核查公司是否具备持续经营能力、是否存在未决诉讼、应收保理款质量、有无重大负债或担保、监管评级情况以及历史合规记录等。估值则需结合牌照稀缺性、净资产、客户资源及盈利能力综合确定。
- 监管沟通与审批:根据《商业保理企业管理办法(试行)》及各地金融监管局的要求,商业保理公司变更股东(尤其是控股股东)、注册资本、公司章程等重大事项,需事先向地方金融监管部门报告或申请审批。部分地区的监管机构对受让方的资质有明确要求,如股东背景、财务状况、信用记录等。未经监管认可的交易可能面临无法完成变更的风险。
- 签署股权转让协议:在尽调和解谈判基础上,双方签订正式的股权转让协议,明确转让比例、价格、支付节奏、过渡期安排、债权债务处理、人员安置以及违约责任等关键条款。
- 工商变更与备案:包括公司章程修订、股东名册变更、工商登记变更(涉及法定代表人、董事、监事等),以及税务、银行账户等配套变更。需按规定在全国融资租赁企业管理信息系统(或地方指定系统)中完成信息更新。
- 交割与后期整合:完成资金支付、资料移交、管理权交接,并着手进行业务、系统、人员和文化层面的整合,确保平稳过渡。
三、转让过程中的主要风险与注意事项
- 合规风险:最大的风险来自于监管审批的不确定性。部分地区对保理公司股权变更实施严格审查,若受让方不具备相应的产业背景或资金实力,可能不予批准。若目标公司存在历史违规经营(如超出核准范围经营、违规融资、抽逃注册资本等),买方可能继承潜在的行政处罚责任。
- 债务与或有负债风险:保理公司的资产负债表上可能存在质量不佳的应收保理款,或存在对外担保、未决诉讼等或有负债。若尽调不充分,买方可能承接隐藏的债务包袱。
- 业务连续性风险:保理业务高度依赖客户关系和团队经验。若核心团队在转让后流失,可能导致业务萎缩。现有银行授信、再保理渠道等也可能因股东变更而需要重新审批。
- 税务风险:股权转让涉及企业所得税或个人所得税问题,交易结构设计不当可能引发税务稽查风险,需提前进行税务筹划并合规申报。
- “壳公司”陷阱:市场上存在一些无实际业务、仅持有牌照的空壳保理公司。收购此类公司虽价格较低,但需重点关注其是否具备实际运营能力、监管是否将其列为“失联”或“异常”类企业,以及重新激活业务的成本与可行性。
四、如何评估一家商业保理公司的转让价值?
对于买方而言,判断目标公司的价值应综合考虑以下维度:
- 牌照资质与监管评级:是否纳入监管名单(白名单),监管评级情况,是否有被采取风险处置措施的历史记录。
- 业务基础:现有保理业务规模、客户集中度、行业分布、资产质量(逾期率、坏账率)、盈利模式与盈利能力。
- 团队与系统:是否拥有熟悉保理业务的专业团队,以及支撑业务运营的信息系统。
- 股东背景与资源:原股东能否在转让后提供一定的资源支持或过渡期协助。
- 区域政策环境:当地金融监管机构对保理行业的态度、政策稳定性及未来展业空间。
五、
商业保理公司转让是一项专业性极强的交易,既蕴藏着快速获取牌照和业务资源的机遇,也伴随着监管、法律和经营层面的多重风险。对于转让方,应确保过程合规、信息披露真实;对于受让方,则需依托专业的中介机构(律师、会计师、行业顾问)开展深入尽调,并与监管机构保持充分沟通,审慎设计交易结构与支付安排。只有在充分理解商业保理行业逻辑和监管要求的前提下,才能实现交易的真正价值,推动保理业务在新的平台上健康发展。
如若转载,请注明出处:http://www.51solartech.com/product/29.html
更新时间:2026-11-01 17:31:42