浅谈国内商业保理业务风险的三个有效防范措施
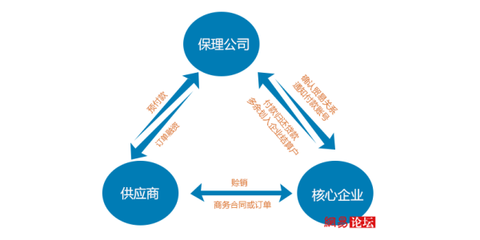
商业保理作为供应链金融的重要组成部分,近年来在国内发展迅速,为解决中小企业融资难、促进实体经济循环发挥了积极作用。随着业务规模的扩大和参与主体的增多,商业保理业务中的风险也日益凸显,包括信用风险、操作风险、法律合规风险等。如何有效防范这些风险,成为行业健康发展的关键。本文结合国内商业保理的实践,提出三个切实有效的风险防范措施。\n\n一、强化尽职调查与动态信用评估,筑牢客户准入防线\n\n商业保理的核心风险源于应收账款的质量和债务人的还款能力。因此,首要防范措施是建立严格的尽职调查与动态信用评估机制。在业务受理阶段,保理商应对卖方(融资人)和买方(债务人)进行双维度深度调查:对卖方,重点核实其经营历史、财务状况、过往履约记录及应收账款真实性;对买方,需评估其行业地位、信用评级、付款习惯及支付能力。应借助大数据、征信系统、税务数据、司法信息等外部渠道交叉验证,防范虚假贸易和重复融资。保理商应建立动态信用监控体系,定期更新买方信用状况,对异常付款行为或行业波动及时预警,从源头上降低信用风险敞口。\n\n二、完善内部控制与操作规程,防范操作风险与道德风险\n\n操作风险是商业保理业务中常见且易被忽视的风险类型,包括应收账款转让登记不完善、回款账户管理失控、单据审核流于形式、员工操作不规范甚至内外勾结骗贷等。为有效防范,保理商须构建完备的内部控制体系:一是制定标准化的业务操作流程,明确保理申请、贸易背景核查、应收账款转让通知、登记公示(如中国人民银行征信中心动产融资统一登记公示系统)、放款审核、回款监控等各环节的操作规范和权限分离;二是强化关键环节的制衡与复核,如实行双人调查、独立审批、定期轮岗;三是加强员工培训与合规文化建设,提升风险意识;四是利用金融科技手段实现流程线上化、数据留痕,减少人为干预空间。通过制度与技术的双重约束,可将操作风险降到最低。\n\n三、健全法律合规与合同管理体系,保障权利实现\n\n商业保理业务涉及复杂的法律关系和合规要求,尤其在应收账款转让、通知效力、抗辩权与抵销权处理、破产隔离等方面,若法律手续不完备,可能导致保理商权利落空。为此,保理商应强化法律合规管理:在合同中明确约定应收账款转让、回购条款、违约责任、争议解决方式等核心内容,确保合同条款合法有效且具有可执行性;严格履行应收账款转让通知义务(或采用公证送达、登记公示等方式增强对抗效力),确保转让行为对债务人产生约束;再次,关注基础交易合同中的禁止转让条款、抵销权约定等潜在法律障碍,并在保理融资前进行专项审查;建立与监管政策的同步机制,确保业务符合《民法典》及地方金融监管规定,避免合规风险。通过全方位的法律保障,确保保理商在出现不良时能够有效行使追索权。\n\n商业保理业务的风险防范是一项系统工程,需要从客户准入、内控操作、法律合规三个维度协同发力。只有夯实尽职调查与信用评估基础,完善内部流程与制衡机制,筑牢法律合规屏障,保理商才能在服务实体经济的同时有效控制风险,实现可持续发展。
如若转载,请注明出处:http://www.51solartech.com/product/25.html
更新时间:2026-11-01 14:03:15