荣盛盟固利与商业保理 供应链金融的协同赋能
在当前产业链竞争日益激烈的背景下,核心企业及其上下游供应商的融资能力已成为影响整体运营效率的关键因素。荣盛盟固利作为新能源电池领域的重要企业,其业务链条涉及原材料采购、生产制造、销售回款等多个环节,而商业保理作为一种以应收账款转让为基础的供应链金融工具,能够在其中发挥重要的资金润滑作用。
理解荣盛盟固利的核心业务特征,是分析其商业保理需求的前提。盟固利主营锂离子动力电池及关键材料的研发、生产与销售,产业链上游连接正极材料、负极材料、隔膜、电解液等供应商,下游对接整车厂或储能客户。由于电池行业账期普遍较长,核心企业对上游供应商往往采用“月结若干天”或票据支付的方式,导致供应商形成大量应收账款;核心企业自身在向客户销售产品后也持有可观的对下游应收账款。这种双层应收账款结构为商业保理业务提供了天然的切入点。商业保理公司可以受让供应商对荣盛盟固利的应收账款,或受让荣盛盟固利对下游客户的应收账款,从而盘活存量资产。
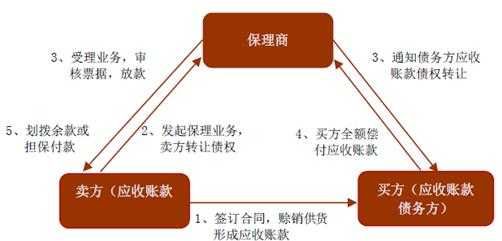
从业务模式维度看,荣盛盟固利参与的商业保理通常体现为“正向保理”与“反向保理”并行的格局。正向保理是指上游供应商将其对荣盛盟固利的应收账款转让给保理商,获得融资款,待账款到期后荣盛盟固利向保理商付款。这一模式中,荣盛盟固利的信用等级直接决定了融资成本和可获得性,优质核心企业资质往往可获得较低利率。反向保理则由荣盛盟固利作为债务人发起或确认,帮助其供应商批量对接保理资金,既稳定了供应链关系,又延长了自身实际付款周期,改善现金流。对于下游的回款方面,也存在针对荣盛盟固利作为债权人的“正向保理”衍生形态,即由保理商受让其对整车厂的应收账款,但这类操作通常需要结合客户信用评估和确权安排。
再次,商业保理服务对荣盛盟固利的经营价值主要体现在三方面。其一,优化资产负债结构。通过无追索权保理实现应收账款出表,可以降低应收账款余额,提升资产周转率,改善经营性现金流指标;对于有息负债压力较大的企业,这种方式有助于控制杠杆水平。其二,降低供应链整体成本。当供应商能够以荣盛盟固利的主体信用获得低成本保理融资时,其资金压力转化为对核心企业的报价让利空间,实际上降低了核心企业的采购综合成本。其三,增强供应链稳定性与弹性。在行业周期性波动或市场资金紧张时,保理资金能够及时补充供应商流动性,避免因个别供应商资金断裂导致交付中断,维护产业链安全。保理业务中提供的应收账款管理、催收和信用风险管理等附加服务,也有助于企业集中精力于主业研发与生产。
涉及荣盛盟固利的商业保理实践中须关注若干风险管理要点。一是应收账款真实性与确权管理。每笔保理业务需通过合同、发票、物流单、验收单等材料交叉验证交易背景真实性,必要时应取得荣盛盟固利的书面确权,明确付款金额、付款日及唯一回款账户。二是集中度风险控制。保理商应对单一核心企业(如荣盛盟固利)或单一债务人设置限额,并对底层资产形成分散性安排。三是回款闭环管理。保理专户和回款路径需锁定,严防资金被挪用于非约定用途。四是行业周期性风险识别。电池行业技术迭代快、原材料价格波动剧烈,保理商需动态评估荣盛盟固利的经营状况与信用水平,并结合前述风险特征设置预警指标。
从更宏观的行业视角看,荣盛盟固利这样的新能源电池核心企业接入商业保理,既服务于企业自身融资优化,也顺应国家推动供应链金融规范发展的政策导向。商业保理应进一步借助与核心企业ERP系统直连、电子凭证确权、区块链存证等技术手段,提升操作效率与法律保障水平,逐步构建覆盖荣盛盟固利上下游全链条的常态化保理融资通道,最终实现产业资本与金融工具的良性互动,赋能企业的持续健康发展。
如若转载,请注明出处:http://www.51solartech.com/product/10.html
更新时间:2026-11-01 06:57:40