商业保理 下一个财富风口,万亿级市场亟待开发
在全球经济格局深刻变革、国内经济迈向高质量发展的关键时期,寻找新的增长动能成为各方关注的焦点。一个规模已达万亿级却仍被许多人视为“蓝海”的金融领域——商业保理,正悄然站上风口,被业界普遍预测为下一个财富聚集地。
一、什么是商业保理?
商业保理,简而言之,是一种以应收账款为核心的综合性金融服务。企业将其因销售商品、提供服务或出租资产而产生的应收账款转让给保理商,保理商则为其提供融资、应收账款管理、催收及坏账担保等服务。其本质是通过盘活企业应收账款,解决流动性问题,尤其适用于赊销盛行、账期较长的行业。
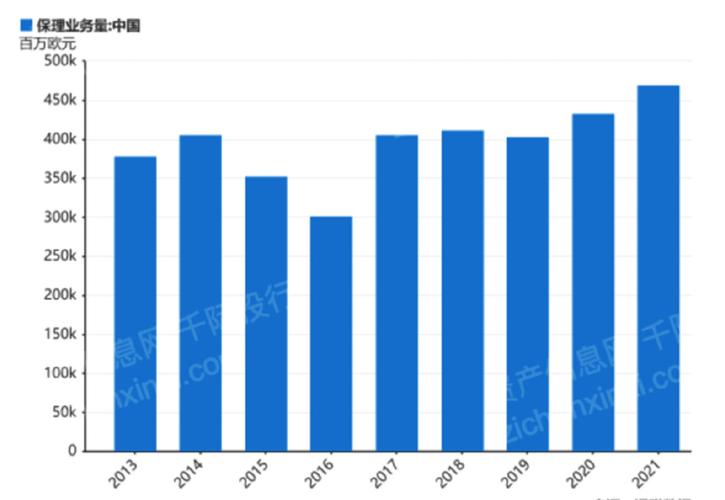
与银行保理相比,商业保理更侧重于服务中小企业,机制更灵活,更贴近细分行业场景。自2012年商务部在天津、上海等地开展试点以来,商业保理行业经历了从无到有、从粗放到规范的快速发展。截至目前,全国商业保理企业数量已超过万家,业务规模突破万亿元,但相对于我国庞大的应收账款总规模(据国家统计局数据,规模以上工业企业应收账款总额已超20万亿元),市场渗透率仍然较低,发展空间巨大。
二、为何说商业保理是下一个财富风口?
1. 政策红利持续释放
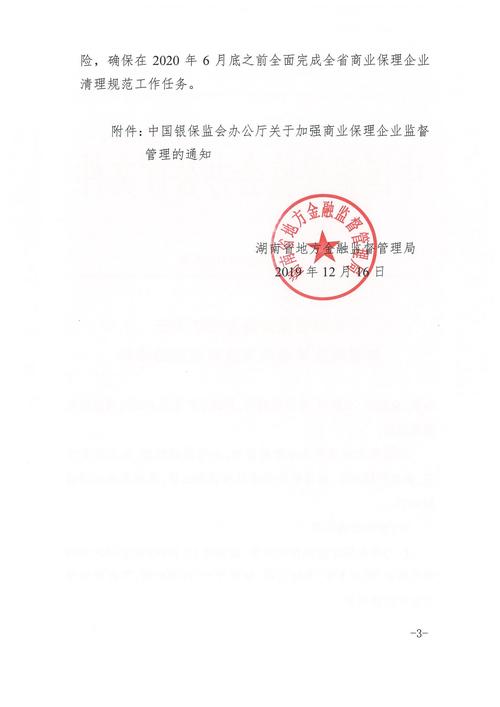
国家层面多次出台政策鼓励应收账款融资,缓解中小企业融资难题。2019年,银保监会发布《关于加强商业保理企业监督管理的通知》,推动行业规范发展;2020年,《保障中小企业款项支付条例》施行,为应收账款确权提供了法律保障;2021年,“十四五”规划明确提出“发展供应链金融”,商业保理作为供应链金融的重要组成部分,迎来政策春天。各地政府也纷纷设立商业保理产业园区,给予税收、人才等扶持政策。政策叠加效应下,行业规范化、规模化发展趋势明显。
2. 市场需求旺盛
随着经济下行压力加大,企业应收账款规模持续攀升,账期不断延长。据统计,我国中小企业应收账款平均周转天数已超过90天,大量资金沉淀在应收账款上,导致企业流动性紧张。商业保理通过买断或回购应收账款,可快速为企业注入现金流,帮助其扩大再生产。特别是对于轻资产、缺乏抵押物的中小微企业,商业保理提供了除银行贷款之外的可行融资渠道。旺盛的需求为商业保理提供了广阔的市场基础。
3. 科技赋能提升效率
金融科技的深度应用正在重塑商业保理行业。大数据、人工智能、区块链等技术被用于应收账款确权、风险评估、贸易背景真实性核查等环节,有效降低了信息不对称,提高了业务效率和风控水平。电子保理凭证、线上化操作使得跨区域、高频次、小额的保理业务成为可能,进一步拓宽了服务边界。科技驱动的商业保理正从传统的“融资中介”向“供应链金融科技平台”转型。
4. 资产证券化与多元化融资渠道
商业保理公司自身也面临资金来源限制。监管部门鼓励保理公司通过资产证券化(ABS)、再保理、发行债券等方式拓宽融资渠道。尤其是保理资产ABS的常态化发行,盘活了保理公司的存量资产,增强了其服务实体经济的能力。随着多层次资本市场的完善,商业保理的“资金活水”将更加充沛,行业规模有望加速扩张。
三、万亿市场亟待开发,挑战与机遇并存
尽管前景广阔,但商业保理行业仍处于发展的初级阶段,面临诸多挑战:
- 行业集中度低,同质化竞争严重:绝大多数保理公司规模较小,业务模式雷同,缺乏差异化竞争力。
- 风控能力参差不齐:部分保理公司风险识别能力不足,尽调依赖人工,导致坏账风险时有发生。
- 法律法规尚不完善:虽然《民法典》将保理合同列为典型合同,但配套细则、行业标准仍有待健全。
- 融资渠道有限:除股东注资和银行授信外,多数保理公司缺乏稳定的低成本资金来源。
但挑战也意味着机遇。随着行业监管趋严、市场优胜劣汰,具备以下特征的商业保理公司将脱颖而出:深耕细分行业、拥有核心企业资源、具备科技风控能力、资金渠道多元。产业互联网的兴起为商业保理提供了丰富的场景入口,供应链金融与保理的融合将更加紧密。
四、
商业保理,这片万亿级的蓝海市场,正迎来政策、需求、科技的多重驱动。对于投资者而言,关注商业保理领域的优质企业、供应链金融科技平台以及相关资产证券化产品,或许能把握下一轮财富增长的机会。对于实体企业而言,善用商业保理工具优化应收账款管理,将有助于提升资金周转效率,增强竞争力。风口之下更需理性,行业规范与风险控制是持续发展的基石。可以预见,在不久的将来,商业保理将成为中国供应链金融体系中不可或缺的重要力量,其财富效应也将逐步显现。
如若转载,请注明出处:http://www.51solartech.com/product/50.html
更新时间:2026-11-01 20:19:35