商业保理公司的优缺点深度解析
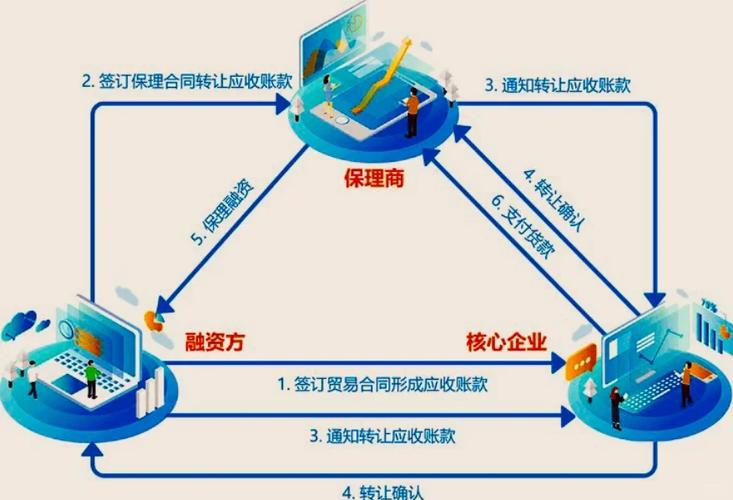
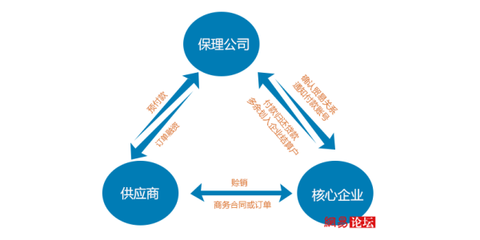
商业保理作为一种供应链金融工具,近年来在支持实体经济和解决中小企业融资难题方面发挥了重要作用。任何金融业态都有其两面性。对于计划设立保理公司或寻求保理融资的企业而言,全面了解商业保理公司的优缺点至关重要。
一、商业保理公司的核心优势
- 基于真实贸易,风险相对可控:商业保理的核心是应收账款转让,其还款来源直接对应买方(债务人)的付款。相比一般流动资金贷款,保理公司更关注交易背景的真实性和买方的资信状况,法律关系清晰,风险缓释手段较为明确。
- 解决中小企业融资痛点:中小企业往往因缺乏足值抵押物而难以从银行获得融资。商业保理依托供应链核心企业的信用,为其上游供应商提供融资,有效盘活了企业的应收账款,加速资金周转。
- 业务模式灵活,服务个性化:与银行标准化产品不同,商业保理公司可以提供包括应收账款融资、管理、催收、坏账担保在内的综合服务。在期限、费率、还款方式等方面可根据客户实际需求灵活设计,响应速度较快,尤其适合频率高、金额小的应收账款场景。
- 优化企业财务报表:对于卖方而言,无追索权保理可实现应收账款出表,降低资产负债率,改善财务结构;对于买方而言,则能在不增加自身负债的情况下延长账期,提升资金效率。
- 行业壁垒与专业化优势:头部商业保理公司深耕特定行业(如医疗、基建、零售、能源等),积累了丰富的行业数据和风控经验,能够更精准地评估交易背景和买方信用,提供专业化服务。
二、商业保理公司的潜在局限
- 融资成本相对较高:由于商业保理公司不能吸收公众存款,资金来源主要依靠股东注资、银行借款、资产证券化等,资金成本普遍高于银行。这部分成本最终会传导至融资企业,导致保理融资的综合费率通常高于银行贷款。
- 依赖核心企业信用与确权配合:多数保理业务(尤其是反向保理)需要核心企业(买方)的配合与确权,若买方强势或不配合,业务将难以开展。若核心企业信用恶化,整个链条的保理资产质量都将受到冲击。
- 贸易背景真实性审核难度大:虚构贸易、伪造发票、重复融资等欺诈风险是保理公司面临的重要挑战。尤其在缺乏强有力供应链信息系统支撑的情况下,尽职调查成本高、难度大,需要投入大量人力物力进行交叉验证。
- 资本金约束与杠杆限制:商业保理公司属于类金融机构,受杠杆倍数限制,业务规模扩张依赖资本金的持续补充。相比银行,其资金实力和风险承受能力有限,难以承接超大型项目。
- 法律与监管环境仍在完善中:虽然民法典为保理合同提供了法律基础,但应收账款转让通知、登记公示效力、权利冲突解决等实操细节仍有待进一步明确。各地监管尺度不一,保理公司面临合规成本与政策不确定性。
- 专业人才短缺:商业保理涉及金融、法律、贸易、风控等多领域知识,复合型人才稀缺。团队专业能力不足可能导致尽职调查疏漏、风险定价偏差,进而影响资产质量。
三、小结
商业保理公司作为供应链金融的重要参与者,在盘活应收账款、服务中小企业方面具有不可替代的价值,其灵活、专业、基于贸易的特点构成了核心优势。但融资成本、信用依赖、欺诈风险、资本约束和专业短板等也是不容忽视的限制因素。对于保理公司而言,关键在于聚焦优势行业、强化科技风控、拓展多元化资金来源;对于融资企业而言,则需权衡成本与效率,选择与自身贸易场景匹配的保理服务,方能实现共赢。
如若转载,请注明出处:http://www.51solartech.com/product/14.html
更新时间:2026-11-01 10:40:53